Fünftelregelung bei der Abfindung: Einfach erklärt
Die Fünftelregelung ist eine steuerliche Vergünstigung für Arbeitnehmer, die eine Abfindung erhalten. Sie soll verhindern, dass die einmalige Auszahlung allein aufgrund ihrer Höhe zu einer unverhältnismäßig hohen Steuerbelastung führt.
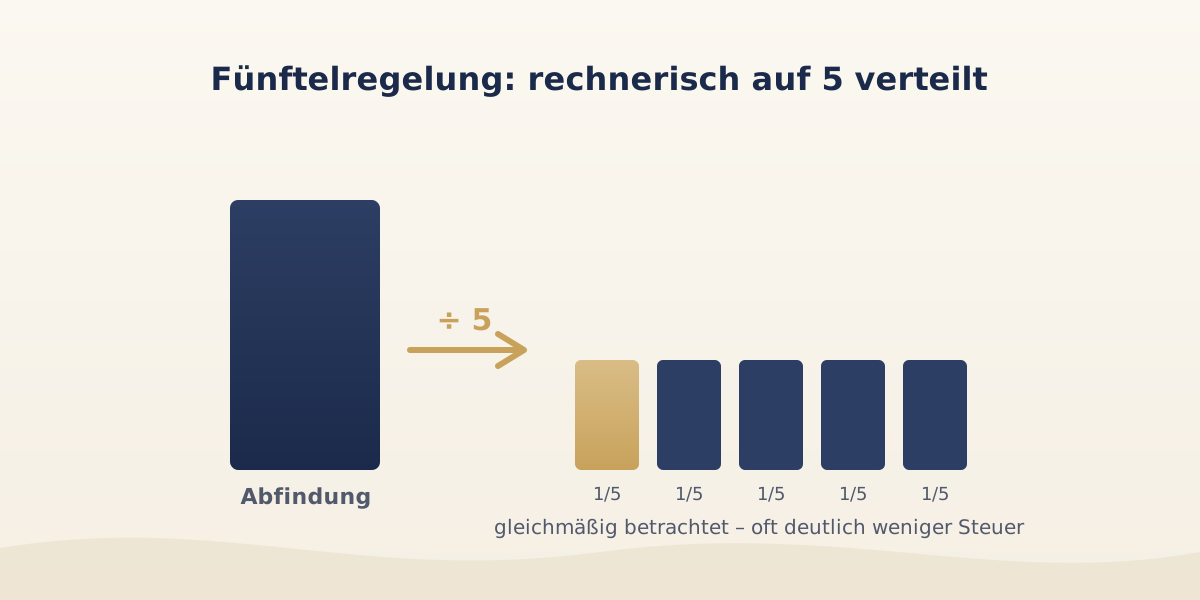
Dabei wird die Abfindung fiktiv auf fünf Jahre verteilt. Sie wird also behandelt, als würde sie über fünf Jahre hinweg ausgezahlt. Das bedeutet im Umkehrschluss: Auch Ihre übrigen Einkünfte im Jahr der Abfindungszahlung wirken sich – ebenfalls fiktiv und bezogen auf die Abfindung – fünf Jahre lang aus.
Was bedeutet das in der Praxis?
Den größten Effekt hat die Fünftelregelung, wenn Sie über die Abfindung hinaus keine Einkünfte erzielen oder wenn Sie das übrige zu versteuernde Einkommen durch Werbungskosten und Sonderausgaben auf 0 € reduzieren.
Der Grund dafür liegt im progressiv ansteigenden Steuertarif.

Ein Beispiel: Die Abfindung liegt bei 60.000 €. Über die Abfindung hinaus erzielen Sie keine Einkünfte, oder Sie haben das übrige zu versteuernde Einkommen durch Werbungskosten und Sonderausgaben auf 0 € reduziert. Die 60.000 € werden durch fünf geteilt, es bleibt ein Betrag von 12.000 €. Da der Grundfreibetrag für das Jahr 2026 bei 12.348 € liegt, fällt darauf keine Steuer an.
Die folgenden Beispiele zeigen, wie sich die Fünftelregelung bei unterschiedlich hohem übrigem Einkommen auswirkt.
Steuer auf Abfindung
| Abfindung | übriges zvE |
Steuer mit Fünftelregelung |
Steuer ohne |
Ersparnis |
|---|---|---|---|---|
| 60.000 | 0 | 0 | 14.233 | 14.233 |
| 60.000 | 12.000 | 12.939 | 19.104 | 6.165 |
| 60.000 | 30.000 | 22.380 | 26.664 | 4.285 |
| 60.000 | 50.000 | 32.865 | 35.064 | 2.199 |
| 200.000 | 0 | 36.048 | 72.864 | 36.816 |
| 200.000 | 12.000 | 56.288 | 77.904 | 21.616 |
| 200.000 | 30.000 | 74.453 | 85.464 | 11.011 |
| 200.000 | 50.000 | 91.129 | 93.864 | 2.736 |
| 200.000 | 70.000 | 102.264 | 102.264 | 0 |
Die Zeilen zur Abfindung von 200.000 € zeigen es am deutlichsten: Im leeren Jahr ist die Fünftelregelung rund 36.800 € wert. Ab 70.000 € zu versteuerndem Einkommen bleibt davon nichts mehr übrig – bei derselben Abfindung.
Daraus folgt die vielleicht wichtigste Erkenntnis dieses Artikels: Die Fünftelregelung entfaltet ihre Wirkung nicht durch die Abfindungshöhe selbst, sondern durch das übrige zu versteuernde Einkommen. Wer den Auszahlungszeitpunkt, die Werbungskosten und die Sonderausgaben im Jahr der Abfindungszahlung beeinflussen kann, entscheidet damit zugleich darüber, wie viel Steuerersparnis die Fünftelregelung wirklich bringt.
Was sind die Voraussetzungen für die Anwendung der Fünftelregelung?
1. Liegt überhaupt eine begünstigte Entschädigung vor?
- Die Zahlung erfolgt wegen der Beendigung oder Änderung eines Arbeitsverhältnisses.
- Die Abfindung dient als Ausgleich für künftig entgehende Einnahmen.
- Es handelt sich nicht um eine Vergütung für bereits geleistete Arbeit.
- Die Abfindung beruht beispielsweise auf
- einem Aufhebungsvertrag,
- einer arbeitgeberseitigen Kündigung,
- einem gerichtlichen Vergleich,
- einem Sozialplan oder
- einer sonstigen Vereinbarung zur Beendigung des Arbeitsverhältnisses.
2. Liegt eine „Zusammenballung der Einkünfte“ vor?
- Die Abfindung wird grundsätzlich in einem Kalenderjahr ausgezahlt.
- Durch die Auszahlung erzielen Sie im Abfindungsjahr insgesamt höhere Einkünfte, als Sie bei einem unveränderten Fortbestand Ihres Arbeitsverhältnisses erzielt hätten.
3. Ist die Abfindung tatsächlich ausgezahlt worden?
- Die Abfindung ist Ihnen tatsächlich zugeflossen. Maßgeblich ist der Zeitpunkt des Zahlungseingangs (§ 11 EStG).
Sind diese Voraussetzungen erfüllt, fällt die Einkommensteuer in vielen Fällen deutlich niedriger aus.
Seit 2025 wird die Fünftelregelung außerdem nicht mehr bereits beim Lohnsteuerabzug durch den Arbeitgeber berücksichtigt, sondern kommt erst mit der Erstellung der Steuererklärung zur Anwendung.
Wenn Sie erfahren möchten, wie Sie die Fünftelregelung für die Versteuerung Ihrer Abfindung nutzen können, sprechen Sie mich an und buchen Sie einen Termin.
Sie möchten wissen, wie viel von Ihrer Abfindung tatsächlich bei Ihnen bleibt?
Lassen Sie Ihre persönliche Situation von einem spezialisierten Steuerberater prüfen. Oft bestehen steuerliche Gestaltungsmöglichkeiten, die erst im individuellen Gespräch sichtbar werden.